Средняя или ФИФО: как считать себестоимость партий
Три партии одного товара по разным курсам: считаем себестоимость и остаток методом ФИФО и по средней, смотрим разницу в налоге УСН и марже.
Обновлено 3 ноября 2026 года. Нормы сверены с главой 26.2 НК РФ и ФСБУ 5/2019 «Запасы».
Если партии одного товара куплены по разной цене, себестоимость проданного зависит от способа списания. ФИФО списывает сначала самые ранние партии, средняя делит всю стоимость закупки на все штуки. Когда закупка дорожает, ФИФО показывает меньшую себестоимость и большую прибыль. На УСН «доходы» налог от способа не меняется, на УСН «доходы минус расходы» он сдвигается между периодами.
Главное
- ФИФО списывает сначала ранние партии, средняя делит всю стоимость закупки на все штуки
- Когда закупка дорожает, ФИФО даёт меньшую себестоимость и большую прибыль сейчас
- На УСН «доходы» налог от способа не зависит, на УСН «доходы минус расходы» он сдвигается во времени
- НК РФ разрешает ФИФО, среднюю стоимость и стоимость единицы товара
Учебный пример: три партии и три курса
Пример учебный, цифры условные. Товар один, цена у поставщика во всех партиях 30 юаней за штуку, меняется только курс, по которому вы платили. Доставку, пошлину и сборы в пример не включаем, чтобы видеть эффект одного фактора. В реальном учёте на УСН «доходы минус расходы» расходы на хранение и транспортировку купленного товара тоже учитываются (подп. 23 п. 1 ст. 346.16 НК РФ). Как собрать их в цену штуки, мы разобрали в статье о полной цене единицы товара из Китая.
| Партия | Количество и цена | Стоимость в рублях |
|---|---|---|
| Партия 1, январь | 100 штук по 30 юаней, курс 10 р. | стоимость 30 000 р. |
| Партия 2, январь | 100 штук по 30 юаней, курс 12 р. | стоимость 36 000 р. |
| Партия 3, февраль | 100 штук по 30 юаней, курс 14 р. | стоимость 42 000 р. |
| Всего | 300 штук | стоимость 108 000 р. |
Учебный пример: закупки одного товара, цифры условные
За период продали 150 штук по 700 р., выручка 105 000 р. Все три партии оплачены поставщику, продажи прошли после поступления третьей партии.
Как считает ФИФО
Первые 150 проданных штук берём из самых ранних партий: 100 штук из первой по 300 р. и 50 штук из второй по 360 р. Себестоимость проданного: 30 000 р. и 18 000 р., всего 48 000 р.
В остатке 150 штук: 50 штук из второй партии на 18 000 р. и 100 штук из третьей на 42 000 р., всего 60 000 р. Проверка: 48 000 р. и 60 000 р. вместе дают 108 000 р., то есть всю закупку.
Как считает средняя
Всю стоимость закупки, 108 000 р., делим на 300 штук: средняя цена штуки 360 р. Себестоимость проданных 150 штук 54 000 р., остаток из 150 штук тоже стоит 54 000 р. Вместе снова 108 000 р.
Что меняется в прибыли и налоге
| Показатель | ФИФО | Средняя |
|---|---|---|
| Себестоимость проданного | себестоимость 48 000 р. | себестоимость 54 000 р. |
| Остаток на складе в учёте | остаток 60 000 р. | остаток 54 000 р. |
| Валовая прибыль | прибыль 57 000 р. | прибыль 51 000 р. |
| Маржа от выручки | маржа 54,3 % | маржа 48,6 % |
| УСН «доходы минус расходы», ставка 15 % | налог 8 550 р. | налог 7 650 р. |
| УСН «доходы», ставка 6 % | налог 6 300 р. | налог 6 300 р. |
Учебный пример: 150 штук по 700 р., выручка 105 000 р.
Налог на УСН «доходы минус расходы» считаем только по этим продажам, по базовой ставке 15 % (п. 2 ст. 346.20 НК РФ), регион вправе установить ставку ниже. Минимальный налог 1 % от доходов (п. 6 ст. 346.18 НК РФ) здесь составил бы 1 050 р., это меньше обоих расчётов, поэтому он не применяется. На УСН «доходы» базой служат доходы (п. 1 ст. 346.18 НК РФ), расходы её не уменьшают, и способ списания на налог не влияет. Страховые взносы в примере не вычитаем.
Разница между способами временная. В остатке по ФИФО лежат более дорогие штуки на 60 000 р., при следующих продажах они уйдут в расходы. Когда весь товар продан, сумма расходов у обоих способов одна и та же: 108 000 р. Меняется только момент, когда расход попадает в налоговую базу.
Что говорит закон
На УСН «доходы минус расходы» расходы признают после их фактической оплаты, а расходы на покупку товаров для перепродажи учитывают по мере продажи этих товаров. Для оценки проданного налоговый кодекс разрешает три способа: ФИФО, по средней стоимости и по стоимости единицы товара (пп. 2 п. 2 ст. 346.17 НК РФ).
В бухгалтерском учёте те же три способа названы в п. 36 ФСБУ 5/2019 «Запасы», а п. 37 требует последовательно применять один и тот же способ к запасам со сходными свойствами и характером использования (ФСБУ 5/2019, раздел IV).
Какой способ выбрать
ФИФО
- Остаток оценён по последним, более дорогим закупкам
- При росте цен прибыль и налог выше сейчас, ниже потом
- Удобно, если товар уходит в порядке поступления
Средняя
- Скачки курса сглажены, маржа ровнее
- Одна цена штуки для всех партий на складе
- Пересчитывать после каждой новой партии или за период
Способ по стоимости единицы подходит штучному товару, где каждую проданную единицу можно привязать к своей партии. Для однотипного товара на складе маркетплейса он неудобен: штуки разных партий там смешиваются.
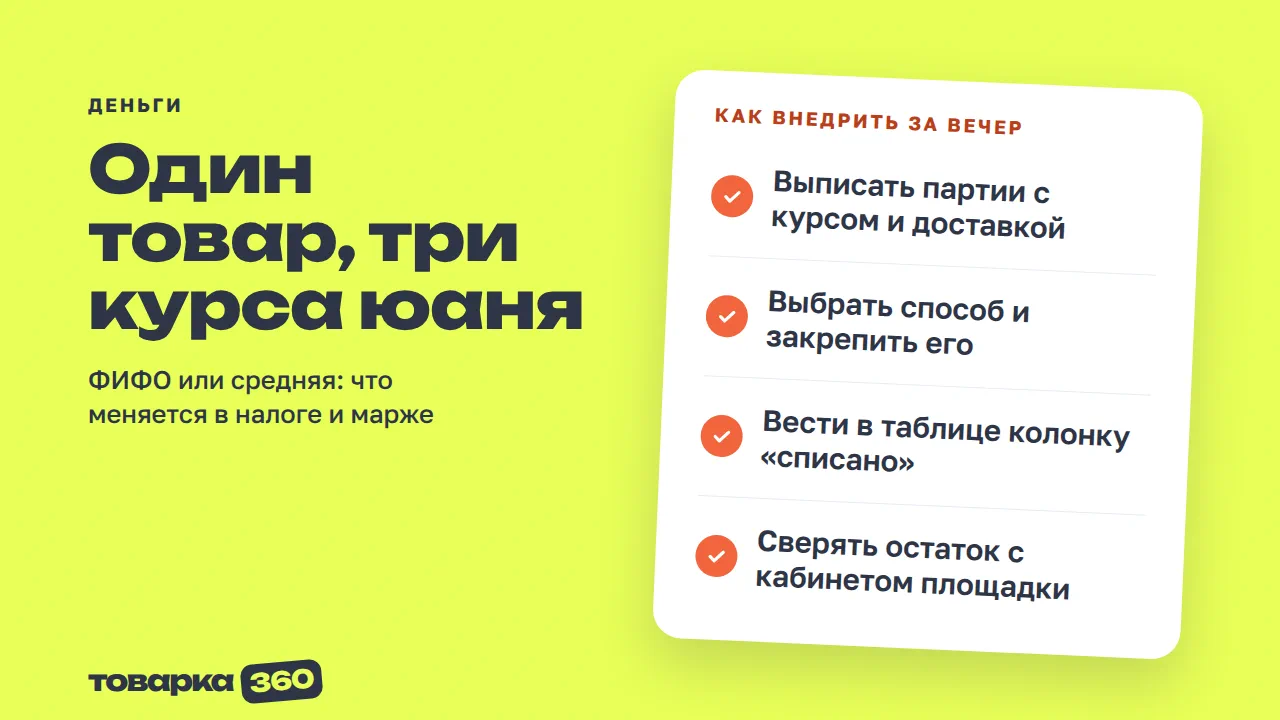
Как внедрить за вечер
Выписать партии30 минут
Дата, количество, цена в валюте, сумма в рублях, доставка и пошлина по каждой партии
Выбрать способ10 минут
ФИФО или средняя для всего однотипного товара, решение записать в учётную политику
Добавить колонку «списано»20 минут
В таблице партий отмечать, из какой партии ушли проданные штуки
Сверять остатокраз в месяц
Сравнить остаток в таблице с кабинетом площадки и своим складом
Проверить ценураз в квартал
Сравнить цену продажи с себестоимостью последней партии
Курс в примере условный. Как заложить расхождение курса в цену закупки, мы разобрали в статье о запасе на курс юаня. Шаблон таблицы партий есть в статье об учёте остатков в таблице, прибыль за месяц удобно собрать в таблице ОПиУ из отчёта WB, а объект УСН и ставку НДС поможет сравнить калькулятор УСН и НДС.
Что делать дальше
Проверьте прибыль со штуки на WB и Ozon: комиссия, логистика, невыкуп, реклама и налог в одном расчёте.